


- Chúng tôi nhận thấy tiềm năng điều chỉnh tăng đối với dự báo lợi nhuận năm 2026 của chúng tôi, trong khi chờ rà soát đầy đủ hơn. Doanh thu và LNST sau lợi ích CĐTS báo cáo 9T 2026 lần lượt hoàn thành 82% và 94% dự báo cả năm của chúng tôi. KQKD cao hơn kỳ vọng chủ yếu do biên lợi nhuận hoạt động cao hơn kỳ vọng, trong khi sản lượng bán nhìn chung phù hợp. Chúng tôi lưu ý Tập đoàn Xăng dầu Việt Nam (PLX) ghi nhận khoản hoàn nhập dự phòng 68 tỷ đồng trong quý 3 (khoảng 3,8% LNTT quý 3). Hiện chúng tôi có khuyến nghị MUA đối với PLX với giá mục tiêu 43.200 đồng/cổ phiếu.
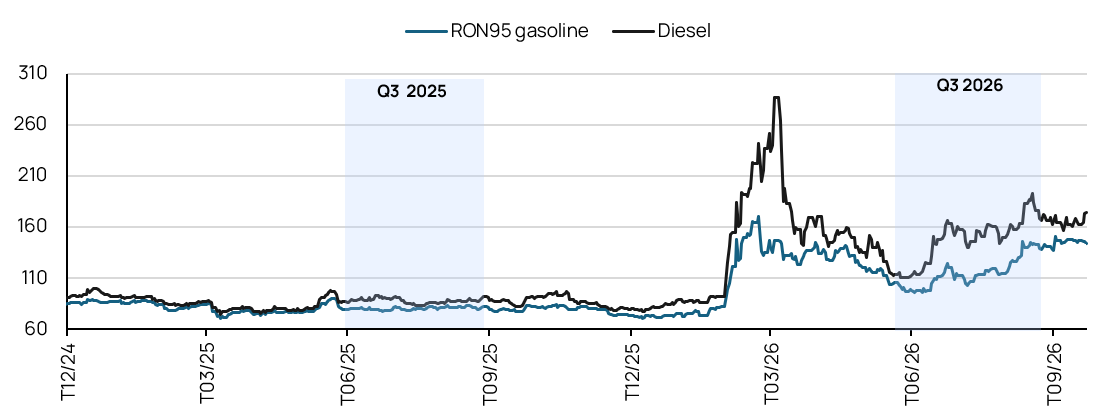
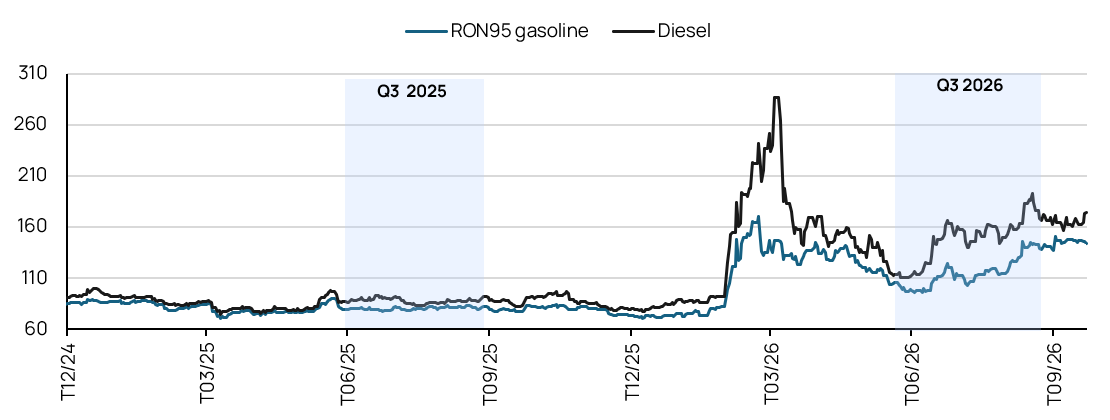
- Trong 9T 2026, PLX ghi nhận doanh thu đạt 373,2 nghìn tỷ đồng (+64% YoY) và LNST sau lợi ích CĐTS báo cáo đạt 3,3 nghìn tỷ đồng (+55% YoY). Chúng tôi ước tính LNST sau lợi ích CĐTS cốt lõi đạt 3,2 nghìn tỷ đồng (+58% YoY). Tăng trưởng lợi nhuận chủ yếu được hỗ trợ bởi (1) sản lượng bán trong nước tăng 15,5% YoY, nhờ hoạt động nhập khẩu và phân phối xăng dầu tăng nhằm đảm bảo an ninh năng lượng quốc gia và (2) giá xăng dầu cao hơn 10%-40% YoY, giúp biên lợi nhuận hoạt động tăng lên 1,1% so với 0,9% trong 9T 2025, bù đắp cho (3) chi phí bán hàng và chi phí quản lý tăng 25% YoY và (4) chi phí tài chính tăng 48% YoY do chi phí lãi vay tăng, xuất phát từ nhu cầu vốn lưu động tăng, và lỗ tỷ giá.
- Trong quý 3/2026, PLX ghi nhận doanh thu đạt 138,5 nghìn tỷ đồng (+66% YoY, +2% QoQ) và LNST sau lợi ích CĐTS báo cáo đạt 1,2 nghìn tỷ đồng (+103% YoY, -56% QoQ). Mức tăng trưởng so với cùng kỳ chủ yếu được thúc đẩy bởi (1) sản lượng bán trong nước tăng 22% YoY (+7% QoQ), (2) giá xăng dầu cao hơn 10%-43% YoY, giúp biên lợi nhuận hoạt động tăng lên 1,2% (so với 0,6% trong quý 3/2025) và (3) việc áp dụng xăng E10 trên toàn quốc từ tháng 6/2026, do E10 có tổng chi phí và lợi nhuận định mức cao hơn 7,6% so với xăng thông thường. Các yếu tố tích cực này bù đắp cho (4) chi phí bán hàng tăng 43% YoY và chi phí quản lý tăng 21% YoY, và (5) chi phí tài chính tăng 61% YoY do chi phí lãi vay và lỗ tỷ giá tăng. LNST sau lợi ích CĐTS giảm so với quý trước phản ánh nền so sánh cao của quý 2, vốn bao gồm khoản hoàn nhập dự phòng hàng tồn kho khoảng 5,9 nghìn tỷ đồng; LNST sau lợi ích CĐTS quý 3 vẫn cao hơn 22% so với mức trung bình quý 1 và quý 2/2026 là 1,0 nghìn tỷ đồng.
Hình 1: KQKD quý 3 & 9T 2026 của PLX
Tỷ đồng | Q3 2025 | Q3 2026 | YoY% | 9T 2025 | 9T 2026 | YoY% | % dự báo 2026 |
Giá dầu Brent (USD/thùng) * | 68 | 91 | 34% | 70 | 89 | 27% | 99% |
Giá xăng (đồng/lít) * | 20.132 | 22.160 | 10% | 20.257 | 22.213 | 10% | 101% |
Giá dầu diesel (đồng/lít) * | 18.614 | 26.689 | 43% | 18.407 | 25.784 | 40% | 97% |
Sản lượng bán trong nước (triệu m3) | 2,83 | 3,46 | 22,0% | 8,52 | 9,84 | 15,5% | 75% |
Doanh thu | 83.631 | 138.482 | 66% | 228.031 | 373.226 | 64% | 82% |
Lợi nhuận gộp | 4.499 | 7.303 | 62% | 13.359 | 18.558 | 39% | 85% |
Chi phí bán hàng | -3.694 | -5.271 | 43% | -10.510 | -13.167 | 25% | 80% |
Chi phí quản lý (G&A) | -322 | -389 | 21% | -887 | -1.112 | 25% | 73% |
Lợi nhuận từ HĐKD | 483 | 1.643 | 240% | 1.962 | 4.280 | 118% | 108% |
Thu nhập tài chính | 537 | 634 | 18% | 1.400 | 1.441 | 3% | 85% |
Chi phí tài chính | -383 | -614 | 61% | -1.015 | -1.496 | 48% | 95% |
Chi phí lãi vay | -244 | -257 | 5% | -590 | -679 | 15% | 79% |
Lãi/lỗ từ công ty LDLK | 132 | 110 | -16% | 396 | 418 | 5% | 69% |
LNTT | 807 | 1.790 | 122% | 2.812 | 4.688 | 67% | 99% |
Thuế doanh nghiệp | -101 | -427 | 322% | -471 | -936 | 99% | 117% |
LNST báo cáo | 706 | 1.363 | 93% | 2.341 | 3.753 | 60% | 95% |
Lợi ích CĐTS | -95 | -122 | 28% | -231 | -475 | 106% | 104% |
LNST sau lợi ích CĐTS báo cáo | 611 | 1.241 | 103% | 2.111 | 3.278 | 55% | 94% |
LNST sau lợi ích CĐTS cốt lõi | 581 | 1.227 | 111% | 2.056 | 3.240 | 58% | 94% |
|
|
|
|
|
| Δ điểm % |
|
Biên lợi nhuận gộp % | 5,4% | 5,3% | -0,1 | 5,9% | 5,0% | -0,9 |
|
Chi phí bán hàng & marketing/doanh thu | 4,4% | 3,8% | -0,6 | 4,6% | 3,5% | -1,1 |
|
Chi phí quản lý/doanh thu | 0,4% | 0,3% | -0,1 | 0,4% | 0,3% | -0,1 |
|
Biên LN từ HĐKD | 0,6% | 1,2% | +0,6 | 0,9% | 1,1% | +0,3 |
|
Biên LNST sau lợi ích CĐTS | 0,7% | 0,9% | +0,2 | 0,9% | 0,9% | 0,0 |
|
Biên LNST sau lợi ích CĐTS cốt lõi | 0,7% | 0,9% | +0,2 | 0,9% | 0,9% | 0,0 |
|
Nguồn: PLX, Vietcap (*giá bán trung bình)
Hình 2: Biến động giá Platts Singapore (điểm tham chiếu cho giá bán lẻ xăng dầu tại Việt Nam), không bao gồm tác động từ quỹ bình ổn giá xăng dầu (USD/thùng)
Nguồn: Bộ Công Thương, Vietcap (dữ liệu tính đến ngày 21/10/2026)
Hình 3: Giá bán lẻ xăng và dầu diesel tại Việt Nam, bao gồm tác động từ quỹ bình ổn giá xăng dầu (đồng/lít)
Nguồn: PLX, Vietcap (dữ liệu tính đến ngày 21/10/2026)
Powered by Froala Editor

