


- Chúng tôi nhận thấy khả năng điều chỉnh tăng đối với dự báo lợi nhuận năm 2026, dù vẫn cần thêm đánh giá chi tiết. Doanh thu và LNST sau lợi ích CĐTS báo cáo 9T 2026 lần lượt hoàn thành 92% và 115% dự báo cả năm của chúng tôi. KQKD vượt kỳ vọng chủ yếu nhờ biên lợi nhuận gộp cao hơn dự báo, trong khi sản lượng bán nhìn chung phù hợp với kỳ vọng. Chúng tôi hiện có khuyến nghị MUA đối với cổ phiếu của Tổng Công ty Dầu Việt Nam (OIL), với giá mục tiêu là 16.100 đồng/cổ phiếu.
- Trong 9T 2026, OIL đã ghi nhận doanh thu đạt 227,0 nghìn tỷ đồng (gấp 2,2 lần YoY) và LNST sau lợi ích CĐTS báo cáo đạt 1.100 tỷ đồng (gấp 3,3 lần YoY). Chúng tôi ước tính LNST sau lợi ích CĐTS cốt lõi đạt 1.108 tỷ đồng (gấp 3,9 lần YoY). Mức tăng trưởng mạnh của lợi nhuận chủ yếu đến từ (1) mức tăng 21% YoY của sản lượng bán xăng dầu trong nước, nhờ được hỗ trợ bởi hoạt động tăng cường nhập khẩu và phân phối xăng dầu nhằm bảo đảm an ninh năng lượng quốc gia, cùng với việc mở thêm 133 cửa hàng xăng dầu do OIL trực tiếp sở hữu và vận hành (COCO; +14% YTD) trong 9T 2026; và (2) mức tăng 10–40% YoY của giá xăng dầu, qua đó giúp biên lợi nhuận từ HĐKD cải thiện lên mức 0,6% (so với mức 0,1% ghi nhận trong 9T 2025). Những yếu tố tích cực này đã bù đắp cho tác động bất lợi từ (3) mức tăng 58% YoY của chi phí bán hàng; (4) mức tăng 61% YoY của chi phí quản lý doanh nghiệp; và (5) mức tăng gấp 2,2 lần YoY của chi phí lãi vay do nhu cầu vốn lưu động gia tăng.
- Trong quý 3/2026, OIL đã ghi nhận mức doanh thu đạt 90,4 nghìn tỷ đồng (gấp 2,8 lần YoY, -1% QoQ) và LNST sau lợi ích CĐTS báo cáo đạt 716 tỷ đồng (gấp 5,7 lần YoY), gần gấp đôi mức 384 tỷ đồng ghi nhận trong 6T 2026. Mức tăng trưởng mạnh của lợi nhuận chủ yếu đến từ (1) mức tăng 13% YoY của sản lượng bán; (2) mức tăng 10–43% YoY của giá xăng dầu, qua đó giúp biên lợi nhuận từ HĐKD cải thiện lên mức 0,9% (so với mức 0,1% ghi nhận trong quý 3/2025); và (3) việc triển khai sử dụng xăng E10 trên toàn quốc từ tháng 6/2026, trong đó tổng chi phí kinh doanh định mức và lợi nhuận định mức của xăng E10 cao hơn 7,6% so với xăng truyền thống. Những yếu tố tích cực này đã bù đắp cho tác động từ (4) mức tăng lần lượt 69% và 79% YoY của chi phí bán hàng và chi phí quản lý doanh nghiệp; và (5) mức tăng gấp đôi của chi phí lãi vay (lên 174 tỷ đồng). Chúng tôi lưu ý rằng OIL đã ghi nhận khoản hoàn nhập dự phòng 152 tỷ đồng trong quý 3 (tương đương khoảng 17% LNTT quý 3).
Hình 1: KQKD quý 3 và 9T 2026 của OIL
Tỷ đồng | Q3 2025 | Q3 2026 | YoY | 9T 2025 | 9T 2026 | YoY | % dự báo 2026 |
Giá dầu Brent (USD/thùng) * | 68 | 91 | 33% | 70 | 88 | 26% | 99% |
Giá xăng (đồng/lít) * | 20.132 | 22.160 | 10% | 20.257 | 22.213 | 10% | 95% |
Giá dầu diesel (đồng/lít) * | 18.614 | 26.689 | 43% | 18.407 | 25.784 | 40% | 102% |
Sản lượng bán trong nước (triệu m³) | 1,52 | 1,72 | 13% | 4,15 | 5,01 | 21% | 75% |
Doanh thu | 32.776 | 90.407 | 2,8 lần | 105.472 | 226.976 | 2,2 lần | 92% |
Lợi nhuận gộp | 1.000 | 2.440 | 2,4 lần | 2.996 | 5.958 | 99% | 84% |
Chi phí bán hàng | -715 | -1.210 | 69% | -2.095 | -3.316 | 58% | 81% |
Chi phí quản lý doanh nghiệp | -239 | -429 | 79% | -765 | -1.235 | 61% | 82% |
Lợi nhuận từ HĐKD | 45 | 800 | 17,6 lần | 135 | 1.406 | 10,4 lần | 92% |
Thu nhập tài chính | 207 | 299 | 44% | 608 | 760 | 25% | 87% |
Chi phí tài chính | -139 | -212 | 53% | -343 | -647 | 88% | 68% |
Chi phí lãi vay | -89 | -174 | 97% | -228 | -499 | 2,2 lần | 68% |
Lãi/(lỗ) từ công ty liên doanh, liên kết | 3 | 5 | 60% | 2 | 54 | 32,1 lần | N.M. |
Thu nhập/lỗ khác | 51 | 9 | -82% | 58 | -8 | -114% | N.M. |
LNTT | 168 | 902 | 5,4 lần | 460 | 1.564 | 3,4 lần | 109% |
Thuế TNDN | -29 | -128 | 4,5 lần | -89 | -292 | 3,3 lần | 99% |
LNST sau lợi ích CĐTS báo cáo | 125 | 716 | 5,7 lần | 332 | 1.100 | 3,3 lần | 115% |
LNST sau lợi ích CĐTS cốt lõi | 85 | 707 | 8,3 lần | 286 | 1.108 | 3,9 lần | 103% |
|
|
| Δ điểm % |
|
| Δ điểm % |
|
Biên lợi nhuận gộp (%) | 3,1% | 2,7% | -0,35 | 2,8% | 2,6% | -0,22 | 3,1% |
Chi phí bán hàng và tiếp thị/doanh thu | 2,2% | 1,3% | -0,84 | 2,0% | 1,5% | -0,53 | 2,2% |
Chi phí quản lý/doanh thu | 0,7% | 0,5% | -0,26 | 0,7% | 0,5% | -0,18 | 0,7% |
Biên lợi nhuận từ HĐKD | 0,1% | 0,9% | +0,75 | 0,1% | 0,6% | +0,49 | 0,1% |
Biên LNST sau lợi ích CĐTS | 0,4% | 0,8% | +0,41 | 0,3% | 0,5% | +0,17 | 0,4% |
Biên LNST sau lợi ích CĐTS cốt lõi | 0,3% | 0,8% | +0,52 | 0,3% | 0,5% | +0,22 | 0,3% |
Nguồn: OIL, Vietcap (*giá bình quân; sản lượng bán trong nước do Vietcap ước tính)
Hình 2: Diễn biến giá Platts Singapore (cơ sở tham chiếu cho giá bán lẻ xăng dầu Việt Nam), chưa bao gồm tác động của Quỹ bình ổn giá xăng dầu (USD/thùng)
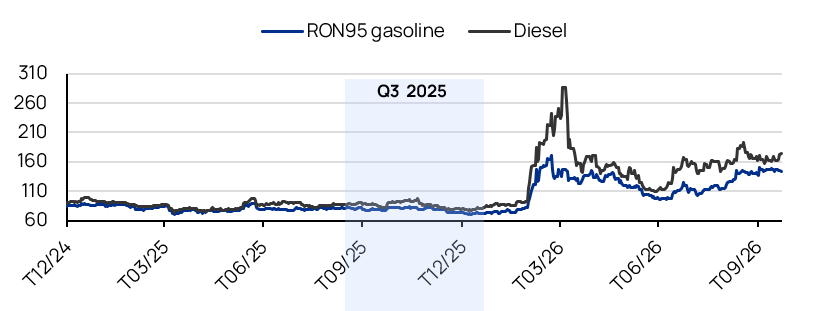
Nguồn: Bộ Công Thương, Vietcap (dữ liệu tính đến ngày 21/10/2026)
Hình 3: Giá bán lẻ xăng và dầu diesel tại Việt Nam, bao gồm tác động của Quỹ bình ổn giá xăng dầu (đồng/lít)
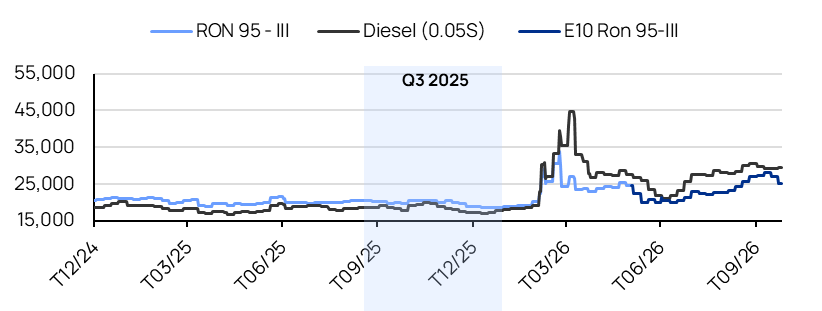
Nguồn: OIL, Vietcap (dữ liệu tính đến ngày 21/10/2026)
Powered by Froala Editor

