


1. KQKD quý 3/2026: Doanh thu và LNST sau lợi ích CĐTS cùng tăng 12% YoY trong quý 3/2026 khi tốc độ tăng trưởng doanh thu CNTT nước ngoài chậm lại còn 8% YoY và mảng giáo dục, đầu tư và khác vẫn yếu (-5% YoY), trong khi CNTT trong nước ghi nhận tăng trưởng doanh thu mạnh (+43% YoY) dù tỷ trọng đóng góp còn thấp. Kết quả quý 3 đánh dấu sự chậm lại so với quý 2/2026, khi doanh thu tăng 16% YoY và LNST sau lợi ích CĐTS tăng 14% YoY, được thúc đẩy bởi mức tăng 16% YoY của doanh thu CNTT nước ngoài.
2. KQKD 9T 2026:
* Doanh thu đạt 40.023 tỷ đồng (+12% YoY; hoàn thành 69% dự báo cả năm của chúng tôi) và LNST sau lợi ích CĐTS đạt 7.778 tỷ đồng (+13% YoY; hoàn thành 72% dự báo cả năm của chúng tôi), nhìn chung phù hợp với kỳ vọng của chúng tôi do LNTT của mảng CNTT nước ngoài thấp hơn kỳ vọng nhưng một phần được bù đắp bởi LNTT của mảng CNTT trong nước cao hơn kỳ vọng.
* Quan điểm của chúng tôi: Do LNST sau lợi ích CĐTS sơ bộ 9T 2026 hoàn thành 72% dự báo năm 2026 hiện tại của chúng tôi, kết quả nhìn chung phù hợp với dự báo năm 2026 hiện tại. Tuy nhiên, trong bối cảnh mảng CNTT nước ngoài chậm lại, đặc biệt là doanh thu ký mới tại Nhật Bản trong tháng 8-9, chúng tôi có thể thận trọng hơn đối với giả định tăng trưởng doanh thu tại Nhật Bản năm 2027 (dự báo hiện tại: +19% YoY), chờ đánh giá toàn diện hơn.
3. Kết quả hoạt động theo mảng trong 9T 2026:
* CNTT nước ngoài: Doanh thu +12% YoY; LNTT +11% YoY trong 9T 2026, được thúc đẩy bởi thị trường Nhật Bản cũng như Châu Âu, Trung Đông và Châu Phi (EMEA), và các dịch vụ chuyển đổi số (DX). Trong khi đó, tốc độ tăng trưởng doanh thu chậm lại còn 8% YoY trong quý 3/2026 do doanh thu tại Nhật Bản tăng chậm lại.
- Doanh thu theo thị trường:
+ Tốc độ tăng trưởng doanh thu tại Nhật Bản (tính theo VND) chậm lại còn 17% YoY trong 9T 2026 từ mức 22% trong 6T 2026. Tính theo JPY, doanh thu tại Nhật Bản tăng 25% YoY trong 9T 2026 so với mức 24% trong 6T 2026. Trung bình, JPY mất giá khoảng 4% YoY so với VND trong 6T 2026 và khoảng 6% trong 9T 2026 (theo Bloomberg).
+ Doanh thu tại EMEA duy trì tăng trưởng mạnh 35% YoY trong 9T 2026 nhờ FPT tiếp tục mở rộng thị trường, tuy giảm nhẹ so với mức 40% trong 6T 2026 do nền so sánh cao trong quý 3/2025. Thị trường Mỹ tiếp tục tăng tốc trong quý 3 với doanh thu tăng 8% YoY, đưa tốc độ tăng trưởng doanh thu 9T 2026 lên 7% YoY từ mức 6% trong 6T 2026. Ngược lại, thị trường APAC vẫn yếu, với doanh thu giảm 5% YoY trong 9T 2026.
- Doanh thu theo loại hình dịch vụ: Tăng trưởng chủ yếu được thúc đẩy bởi các dịch vụ DX, tăng 16% YoY và đóng góp 51% tổng doanh thu CNTT nước ngoài trong 9T 2026. Trong mảng DX, doanh thu AI và phân tích dữ liệu tăng 55% YoY lên 2.915 tỷ đồng (20% doanh thu DX; 10% doanh thu CNTT nước ngoài).
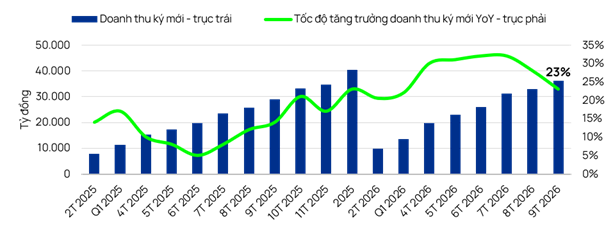
- Doanh thu ký mới tăng 23% YoY lên 36.137 tỷ đồng trong 9T 2026, chậm lại so với mức tăng 32% YoY trong 6T 2026 do doanh thu ký mới quý 3 chỉ tăng 4% YoY, phản ánh lượng hợp đồng mới ký tại Nhật Bản yếu hơn. Số lượng hợp đồng lớn (từ 10 triệu USD trở lên) giảm 16% YoY xuống 16, trong khi hợp đồng mega (từ 1 triệu USD đến dưới 10 triệu USD) tăng 29% YoY lên 163, và hợp đồng semi-mega (từ 500.000 USD đến dưới 1 triệu USD) trở lên tăng 23% YoY lên 211.
* CNTT trong nước: Doanh thu +30% YoY; LNTT +108% YoY trong 9T 2026, được thúc đẩy bởi việc triển khai các dự án DX lớn cho cả cơ quan chính phủ và doanh nghiệp, cũng như dự án Nhà máy AI tại Việt Nam tăng hiệu suất sử dụng. Riêng trong quý 3/2026, tăng trưởng doanh thu tăng tốc lên 43% YoY từ mức 23% trong 6T 2026.
- Doanh thu từ hệ sinh thái sản phẩm Made-by-FPT tăng 20% YoY trong 9T 2026, được thúc đẩy bởi cả khối doanh nghiệp và khu vực công.
- Theo truyền thông, các dự án đáng chú ý có sự tham gia của FPT trong 9T 2026 bao gồm: (1) việc ra mắt Cơ sở dữ liệu về các cơ sở trợ giúp xã hội của Sở Y tế TP.HCM vào tháng 3/2026, (2) việc Bộ Tư pháp chính thức triển khai Cơ sở dữ liệu quốc gia về pháp luật được nâng cấp và Hệ thống thông tin hỗ trợ rà soát toàn diện văn bản quy phạm pháp luật vào tháng 4/2026, và (3) việc ra mắt mini app Công đoàn số, tích hợp vào ứng dụng Công dân số TP.HCM vào tháng 8/2026.
- Biên LNTT cải thiện 2,9 điểm % YoY trong 9T 2026, mà chúng tôi cho là nhờ khả năng sinh lời của các dự án tốt hơn và dự án Nhà máy AI tại Việt Nam bước vào giai đoạn tăng tốc.
* Giáo dục, đầu tư và khác: Doanh thu giảm 3% YoY trong 9T 2026, phản ánh tác động trễ từ việc tổng số người học giảm 8% vào cuối năm 2025 so với cuối năm 2024 (do số tuyển sinh mới đi ngang và lượng lớn người học tốt nghiệp trong năm 2025, theo ước tính của chúng tôi). Trong khi đó, LNTT tăng 18% YoY, được hỗ trợ bởi mức tăng trưởng hai chữ số của các công ty liên kết (chủ yếu từ FPT Telecom và FPT Retail).
Hình 1: KQKD quý 3 và 9T 2026 của FPT
Tỷ đồng | Q3 2026 | YoY* | 9T 2026 | YoY* | 9T 2026/ Dự báo 2026 của Vietcap |
Doanh thu | 13.754 | 12% | 40.023 | 12% | 69% |
CNTT | 12.377 | 14% | 35.515 | 15% | 69% |
- CNTT nước ngoài | 9.636 | 8% | 28.538 | 12% | 70% |
- CNTT trong nước | 2.741 | 43% | 6.977 | 30% | 66% |
Giáo dục, đầu tư và khác | 1.377 | -5% | 4.508 | -3% | 74% |
LNTT | 3.056 | 15% | 8.770 | 17% | 73% |
CNTT | 1.739 | 16% | 5.052 | 17% | 72% |
- CNTT nước ngoài | 1.505 | 8% | 4.510 | 11% | 70% |
- CNTT trong nước | 234 | 121% | 542 | 108% | 95% |
Giáo dục, đầu tư và khác | 1.317 | 14% | 3.719 | 18% | 75% |
LNST sau lợi ích CĐTS | 2.723 | 12% | 7.778 | 13% | 72% |
Nguồn: FPT, Vietcap (* Trên cơ sở so sánh tương đương: FPT Telecom được hạch toán theo phương pháp vốn chủ sở hữu từ đầu năm 2026 (trước đây theo phương pháp hợp nhất), với số liệu so sánh của các giai đoạn trong năm 2025 được điều chỉnh tương ứng)
Hình 2: Doanh thu ký mới theo tháng của mảng CNTT nước ngoài tại FPT
Nguồn: FPT, Vietcap
Powered by Froala Editor

